Je staat met een flesje groene thee en een onigiri in je hand bij de kassa van een 7-Eleven en steekt je pinpas in de lezer. “Declined!” Herkenbaar? Je Nederlandse Maestro-pas werkt in Japan vaak gewoon niet. Maar hoe kan je wel betalen in Japan? Gelukkig makkelijker dan je denkt! Tik je Suica of Pasmo tegen de lezer en binnen twee seconden loop je naar buiten. Met de juiste voorbereiding ben je op alles voorbereid en verlies je ook geen cent aan onnodige wisselkoersopslag!
Contant geld: nog altijd onmisbaar
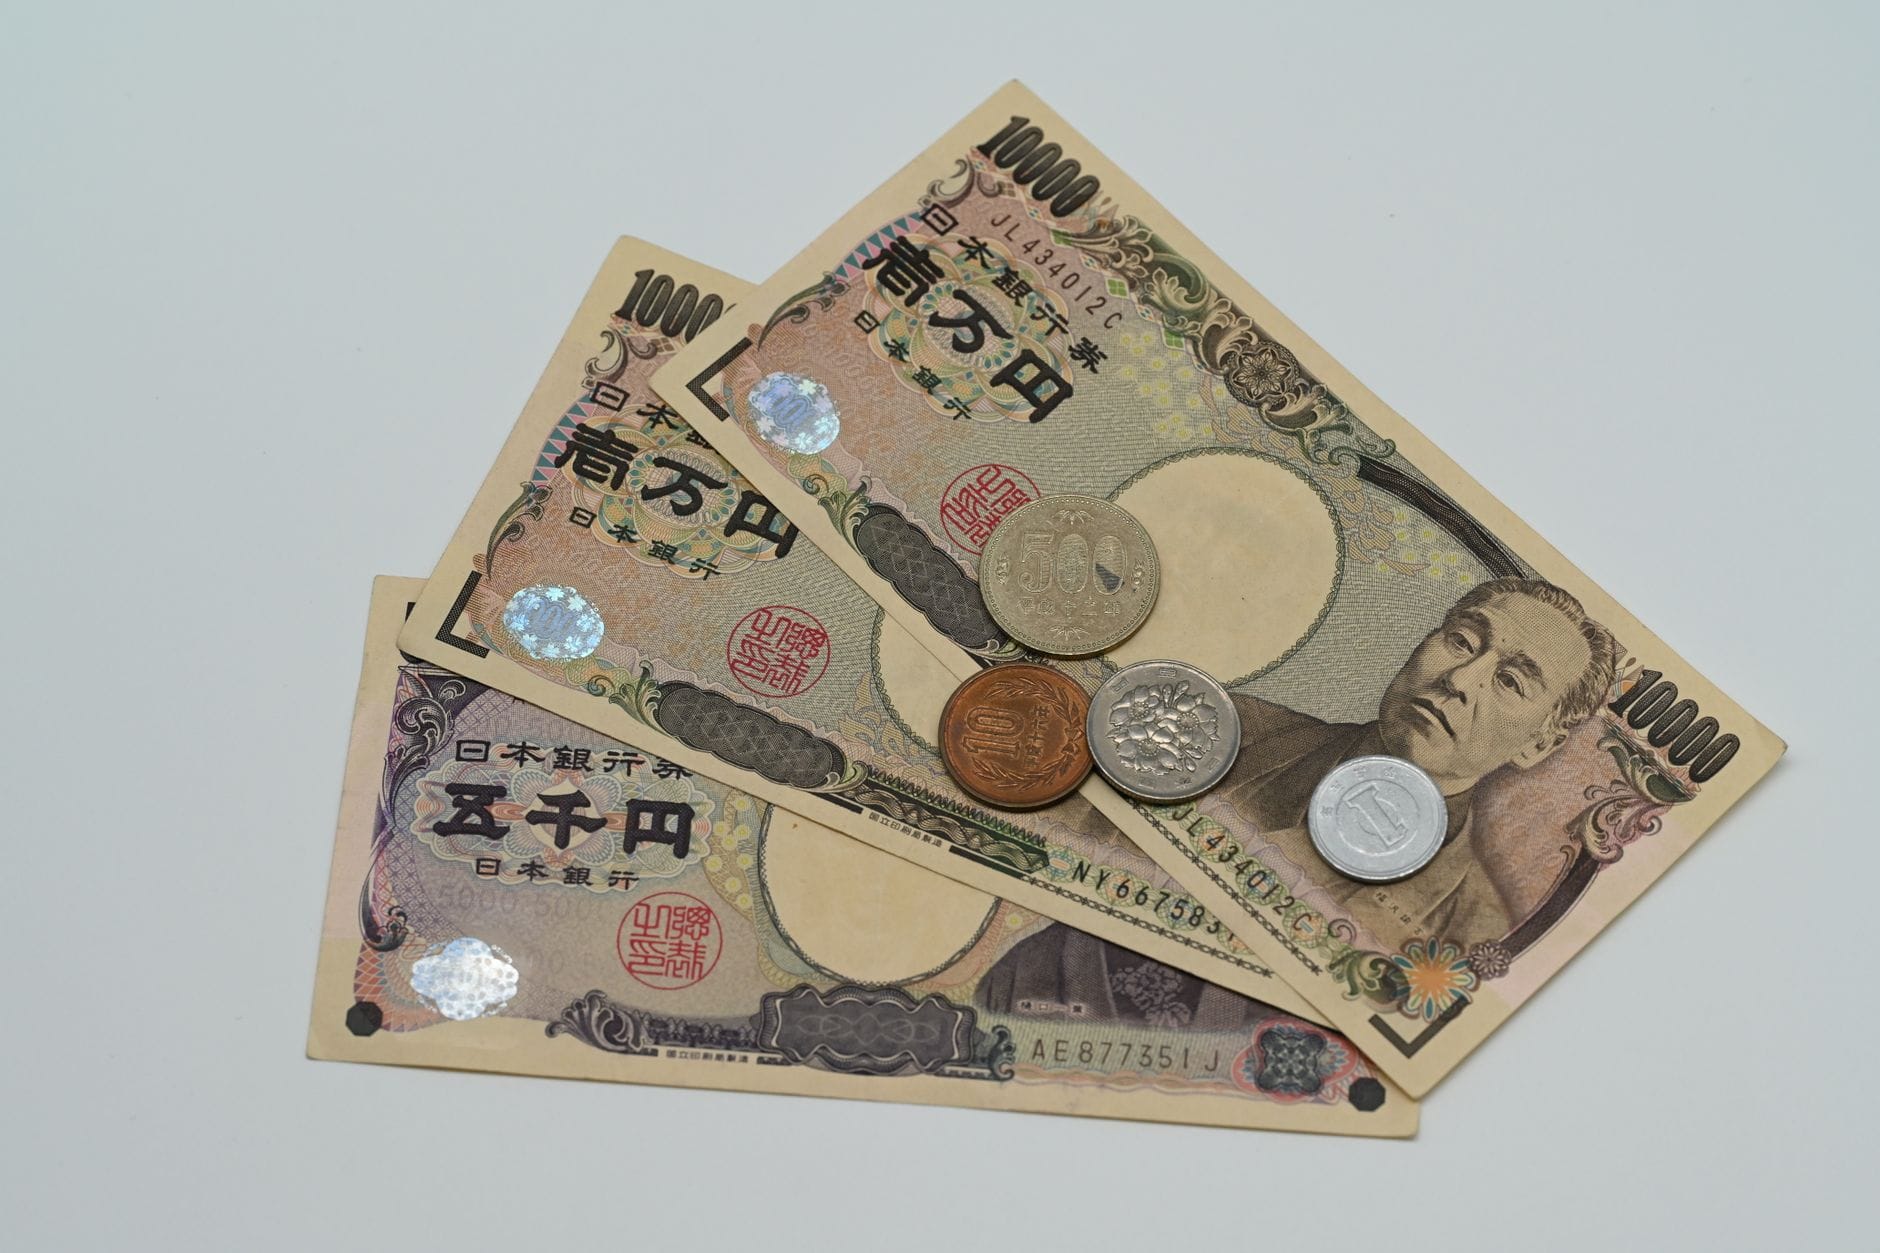
Veel kleine restaurants, izakaya, tempels, streetfood-kraampjes en buurtwinkeltjes accepteren alleen contant. Houd daarom altijd zo’n ¥10.000-¥20.000 (±€56,39–±€112,78) cash bij je als buffer, ook als je verder alles met een kaart regelt. In grote steden kom je steeds verder met contactloos betalen, dat heeft sinds corona en de Olympische Spelen echt een vlucht genomen.
Je ziet bij de kassa ook steeds vaker Japanse betaal-apps als PayPay en Rakuten Pay langskomen: leuk om te zien, maar voor een toerist op kortverblijf in de praktijk lastig te gebruiken, want registreren vraagt bijna altijd een Japans telefoonnummer. Blijf voor jezelf dus gewoon bij Suica/Pasmo of een kaart, dat werkt zonder gedoe. Reken er ook niet blind op dat je overal met kaart terechtkunt. Benieuwd hoe die verschuiving naar digitaal er in Japan precies uitziet? Dat zochten we uit in cash is king in Japan: klopt dat nog? Welke apps je wel gebruikt, lees je in 21 onmisbare apps voor Japan.
De uitdaging is dat de meeste Japanse bankautomaten geen buitenlandse pasjes accepteren. Dingetje, maar er zijn twee ketens die een betrouwbare uitzondering vormen: de automaten van 7-Eleven (staan letterlijk in bijna elke konbini) en van Japan Post. Beide bieden een prima wisselkoers tegen lage kosten. Zoek daar gericht naar als je moet bijtanken!
Suica of Pasmo: je IC-kaart voor bijna alles
Een Suica, Pasmo of een willekeurige andere IC-kaart is een oplaadbare chipkaart die je bij elk groot station kunt halen (Sommige zijn ook toe te voegen aan Apple Wallet, als je een compatibele iPhone hebt). Je tikt ermee in en uit bij metro, trein en bus, zonder elke keer een los kaartje te kopen. Minstens zo handig: bij duizenden konbini’s, automaten en kleine winkels reken je er ook gewoon mee af. Geen transactiekosten, geen wisselkoers, gewoon opladen en gebruiken. Hoe je je daarna in die trein gedraagt, lees je in onze 5 ongeschreven treinregels van Japan.
Met kinderen: geef een kind vanaf een jaar of tien gerust zijn eigen Suica, opgeladen met een vast bedrag voor de dag. Het is een laagdrempelige manier om ze zelf te laten meebeslissen over een snack of drinken bij de konbini, en het went binnen een dag.
Werkt je eigen bankpas in Japan?
De meeste Nederlandse betaalpassen draaien op Maestro of V Pay. En dat is precies het probleem. V Pay is een puur Europees netwerk: die pas werkt in Japan nergens, ook niet bij een geldautomaat. Maestro (denk aan de klassieke Rabobank-pas) doet het iets beter: sommige automaten van 7-Eleven en Japan Post accepteren ‘m voor het opnemen van contant geld. Bij de kassa is het bijna altijd kansloos, veel winkels weigeren Maestro gewoon.
De grootbanken hebben Maestro en V Pay inmiddels grotendeels vervangen: ING-klanten hebben bijvoorbeeld al automatisch een Debit Mastercard of Visa Debit-kaart gekregen, die uitrol liep al in de loop van 2025. Dit zou meer succes moeten opleveren, maar dit hebben we nog niet kunnen testen. NOG niet!
Heb je wel een credit/ debitcard van Visa of Mastercard? Dan zit je een stuk ruimer: die worden bijna overal geaccepteerd, van konbini tot restaurant. Je betaalt er wel meestal een vreemde-valuta-opslag van je eigen bank voor (zie de tabel hieronder). Precies daarom is een Revolut- of Wise-pas zo fijn: die werkt als een gewone betaalpas voor pinnen in Japan, maar dan zonder die opslag! Dubbele winst!
Revolut en Wise: de slimste betaalpas voor je reis
Wil je één ding regelen voor vertrek: open een gratis rekening bij Revolut of Wise. Beide werken met een wisselkoers die dicht bij de echte interbancaire koers ligt, in plaats van de koersopslag plus vaste fee per opname die een gewone Nederlandse bankpas al snel rekent.
De twee werken net iets anders. Revolut geeft je als gratis Standaard-gebruiker doordeweeks tot €1.000 per maand de kale interbancaire koers zonder opslag voor het wisselen van geld in de app; wissel je meer, of doe je het in het weekend, dan komt er 1% bij. Wise rekent die uitzonderingen niet, en laat je vooraf precies zien wat een transactie kost.
Let op: voor pinnen bij een geldautomaat geldt een aparte, lagere grens. Revolut geeft daar tot €200 per maand (of 5 opnames) gratis, Wise tot €250; daarboven reken je 2% bij Revolut en 2,69% bij Wise, per opname. Voor de meeste reizen van een paar dagen maakt het verschil nauwelijks uit; voor wie een paar weken of langer weg is of vaker grote bedragen pint, is Revolut iets voorspelbaarder.
Let wel: voor pinnen bij een automaat heb je de fysieke kaart nodig, niet alleen de virtuele versie in de app. Bestel ‘m dus ruim vóór vertrek. Bij Revolut betaal je daarvoor eenmalig een paar euro verzendkosten, en de kaart wordt per reguliere post naar je toegestuurd.
Beide kaarten gebruik je gewoon om cash op te nemen bij een 7-Eleven- of Japan Post-automaat, of om direct te pinnen waar dat kan. Vraag bij het opnemen nooit om afrekening in euro’s (zie verderop): kies altijd yen.
Betaalmethoden vergeleken
| Methode | Wisselkoersopslag | Overal geaccepteerd |
|---|---|---|
| Revolut / Wise | Geen tot minimaal | Nee, cash blijft nodig |
| Nederlandse pinpas (Maestro/V Pay) | 1,2-1,4% + ±€2,25-3,50 per opname | Nee, cash blijft nodig |
| Visa/Mastercard creditcard | Meestal 1,5-2,5%, afhankelijk van bank | Bijna overal |
| Suica / Pasmo | Geen, je hebt hem al opgeladen met Yens | OV en veel winkels/automaten |
| Contant geld | Afhankelijk van wisselkantoor | Overal |
Percentages voor de Nederlandse pinpas gebaseerd op de tarieven van ING, Rabobank en ABN AMRO voor geldopnames buiten de eurozone, zie de bronnenlijst.
Rekenvoorbeeld: wat scheelt het nu echt?
Zeg dat je in twee weken Japan viermaal ¥50.000 pint bij een geldautomaat, in totaal dus ¥200.000 (±€1.127,78). Met een Revolut- of Wise-kaart krijg je daarvoor de kale interbancaire koers, maar let op de grens die we hierboven noemden: al bij de eerste opname zit je ruim boven de gratis €200 (Revolut) of €250 (Wise). Voor dit voorbeeld betekent dat ongeveer €17,65 aan opnamekosten bij Revolut (2% over het bedrag boven de gratis €200), of ongeveer €22,40 bij Wise (2,69% boven de gratis €250).
Doe je hetzelfde met een gewone Nederlandse betaalpas, dan komt er twee keer iets bovenop: een koersopslag én een vaste fee per opname. Bij ING is dat 1,4% koersopslag plus €3,50 per geldopname. Voor dit voorbeeld betekent dat: de koersopslag alleen al kost je ±€15,79 extra (1,4% van ¥200.000), en de vier vaste fees samen nog eens €14. Tel je dat bij elkaar op, dan zit je op zo’n €29 aan extra kosten: ruim boven wat Revolut of Wise je kost, maar het is dus geen kwestie van gratis versus €29. Het is ergens tussen de €17 en €22 versus €29.
Tip: gebruik je een gewone Nederlandse betaalpas, neem dan minder vaak een groter bedrag op in plaats van vaker een klein bedrag. Die vaste fee per opname betaal je namelijk hoe dan ook, of je nu ¥10.000 of ¥50.000 pint. Bij Revolut of Wise werkt dat anders: daar maakt het aantal opnames niets uit, alleen het totale bedrag dat je per maand opneemt telt mee voor de gratis grens.
Praktische tips
- Wissel niet op Schiphol. Wisselkantoren op luchthavens rekenen een flinke opslag. Pin bij aankomst liever bij een 7-Eleven- of Japan Post-automaat.
- Houd altijd cash achter de hand. ¥10.000-¥20.000 (±€56,39–±€112,78) is een prima buffer voor cash-only plekken.
- Weiger dynamic currency conversion. Vraagt een automaat of kassa of je in euro’s of yen wilt afrekenen, kies dan altijd yen. Deze automaten bieden een van de meest slechte wisselkoers die je tegen komt.
- Bewaar kleine biljetten. ¥1.000-briefjes zijn onmisbaar bij automaten, kleine restaurants en offerbussen bij tempels.
- Check het netwerk van je pas. Een Maestro- of V Pay-pas werkt in Japan nauwelijks. Heb je die, neem dan sowieso een Revolut-/Wise-pas of een creditcard mee als back-up.
- Tax-free vanaf ¥5.000, maar het systeem verandert. Tot en met 31 oktober 2026 krijg je de btw direct aan de kassa terug. Vanaf 1 november 2026 betaal je eerst de volle prijs en claim je de teruggave pas bij vertrek uit Japan. Alles over hoe dat straks werkt lees je in belastingregels voor toeristen in Japan.
Veelgestelde vragen over betalen in Japan
Kun je overal pinnen in Japan?
Steeds vaker wel, zeker in grote steden en ketens, maar lang niet overal. Kleine restaurants, izakaya, tempels en lokale winkeltjes werken vaak alleen met contant geld. Houd altijd een buffer cash bij je.
Welke pas is het slimst voor Japan: Revolut of Wise?
Allebei werken goed. Revolut geeft doordeweeks tot €1.000 per maand de kale interbancaire koers; daarboven en in het weekend komt er 1% bij, en voor pinnen bij een geldautomaat geldt sowieso een lagere, aparte gratis grens. Wise toont vooraf precies wat je betaalt, ook bij grotere bedragen. Voor de meeste reizigers is een gratis Revolut- of Wise-rekening ruim voldoende.
Waar wissel je het beste geld?
Nergens, als het kan. Pin met een Revolut- of Wise-kaart bij een 7-Eleven- of Japan Post-automaat voor de beste koers. Moet je toch cash wisselen, doe dat dan niet op Schiphol: luchthavenbalies rekenen een flinke opslag.
Wat is dynamic currency conversion en moet ik dat gebruiken?
Sommige automaten en kassa’s vragen of je in euro of yen wilt afrekenen. Kies altijd yen. Bij de euro-optie rekent de Japanse aanbieder zijn eigen, slechtere wisselkoers, waardoor je meer betaalt dan via je eigen bank of Revolut/Wise.
Werkt mijn Maestro- of V Pay-pas in Japan?
V Pay werkt in Japan helemaal niet, dat is een puur Europees netwerk. Maestro doet het iets beter: sommige automaten van 7-Eleven en Japan Post accepteren ‘m om contant geld op te nemen, maar bij de kassa reken je er niet op. Neem voor de zekerheid een Visa- of Mastercard-creditcard mee, of een Revolut-/Wise-pas.
Is fooi geven gebruikelijk in Japan?
Nee. Fooi geven is in Japan ongebruikelijk en kan zelfs als vreemd of licht beledigend overkomen. Goede service hoort gewoon bij de prijs; een fooi achterlaten zorgt eerder voor verwarring dan waardering.
Bronnen
- Wise: Revolut-kosten in het buitenland
- JR East: Suica officieel
- Wikipedia: V Pay (Europees-alleen netwerk)
- Consumentenbond: kosten pinnen in het buitenland per bank
- ING: de vernieuwde betaalpas (Maestro/V Pay vervangen)
- Betaalvereniging Nederland: de vernieuwde betaalpas
- Revolut: officiële tarieven Standaard-plan
- Wise: geldautomaat-opnames: structuur en kosten
Wisselkoers: 1 EUR = 177,34 JPY (bron: frankfurter.app, bijgewerkt 9 oktober 2026).